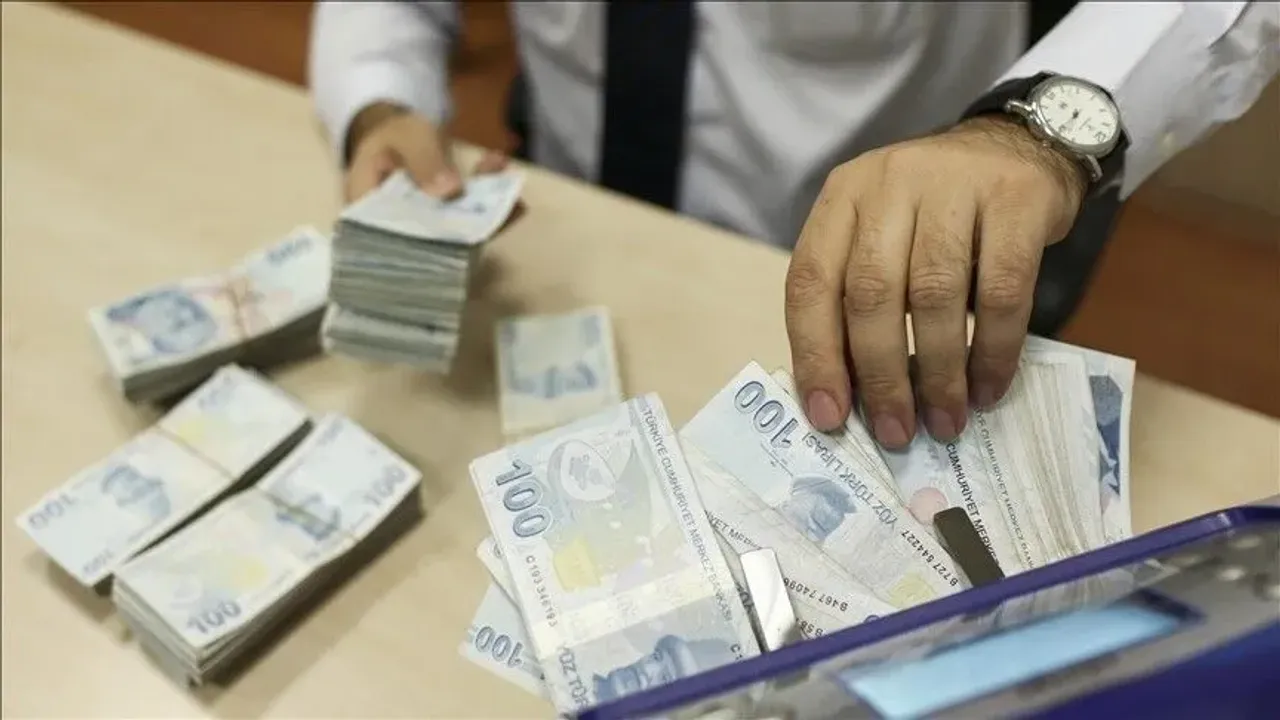
Türkiye Cumhuriyet Merkez Bankası (TCMB), kredi piyasasını yakından ilgilendiren yeni bir düzenlemeye imza attı. Bankaların kredi büyümesine yönelik uygulanan sınırlarda değişikliğe giden Merkez Bankası, ihtiyaç ve taşıt kredilerinde sekiz haftalık büyüme sınırını yüzde 3'ten yüzde 3,5'e çıkardı. İşletme kredilerinde de sınırların yükseltilmesiyle bankaların kredi kullandırma alanı genişletildi.
11 Kasım 2026 tarihli ve 2026-49 sayılı basın duyurusuyla açıklanan karar, özellikle kredi kullanmak isteyen vatandaşlar, otomobil almayı planlayanlar ve finansman ihtiyacı bulunan işletmeler açısından önem taşıyor.
Yeni düzenlemeyle birlikte bankaların tüketicilere kullandırdığı ihtiyaç kredilerinde sekiz haftalık büyüme sınırı yüzde 3'ten yüzde 3,5'e yükseltildi. Taşıt kredilerinde de aynı değişiklik yapıldı. Böylece her iki kredi türünde de bankaların kredi büyüme sınırı 0,5 puan artırılmış oldu.
Vatandaşın krediye ulaşması kolaylaşabilir
Merkez Bankası'nın aldığı kararın vatandaşlara yansıması, bankaların kredi kullandırma kapasitesinin genişlemesi şeklinde olabilir. Daha önce kredi büyüme sınırları nedeniyle kredi hacmini artırmakta daha fazla kısıtlamayla karşılaşan bankalar, yeni düzenlemeyle birlikte sekiz haftalık dönemde daha fazla kredi kullandırabilecek.
Bu durum özellikle ihtiyaç kredisi kullanarak borçlarını kapatmak, ev veya eşya masraflarını karşılamak ya da acil nakit ihtiyacını gidermek isteyen vatandaşlar açısından önem taşıyor. Taşıt kredilerindeki sınırın artırılması da otomobil almak isteyenlerin finansmana erişim imkânını olumlu etkileyebilir.
Ancak düzenlemenin her vatandaşın kredi başvurusunun onaylanacağı anlamına gelmediği unutulmamalı. Bankalar kredi başvurularını değerlendirirken müşterilerin gelir durumunu, mevcut borçlarını, kredi notunu ve ödeme kapasitesini dikkate almaya devam edecek.
Kredi faizleri düşecek mi?
Düzenlemenin ardından vatandaşların en çok merak edeceği konulardan biri de kredi faizlerinde indirim yapılıp yapılmayacağı olacak. Ancak Merkez Bankası'nın açıkladığı karar, doğrudan faiz oranlarını düşüren bir düzenleme içermiyor.
Yüzde 3'ten yüzde 3,5'e çıkarılan oran, vatandaşın bankadan kullanacağı kredinin faizini değil, bankaların ilgili kredi türlerinde sekiz haftalık dönemde ulaşabileceği büyüme sınırını ifade ediyor.
Dolayısıyla kredi büyüme sınırının yükseltilmesi, bankaların daha fazla kredi kullandırabilmesinin önünü açsa da ihtiyaç ve taşıt kredilerinin daha düşük faizle verileceği anlamına gelmiyor. Faiz oranları bankaların fiyatlama politikalarına ve finansman koşullarına bağlı olarak şekillenmeye devam edecek.
KOBİ ve işletme kredilerinde de sınırlar yükseldi
Merkez Bankası'nın düzenlemesi yalnızca bireysel kredi kullanan vatandaşları kapsamıyor. İşletmelerin finansmana erişimini ilgilendiren Türk lirası kredi büyüme sınırlarında da artış yapıldı.
Yeni oranlar şöyle:
|
Kredi türü |
Önceki sınır |
Yeni sınır |
|---|---|---|
|
İhtiyaç kredileri |
%3 |
%3,5 |
|
Taşıt kredileri |
%3 |
%3,5 |
|
KOBİ kredileri |
%5 |
%5,5 |
|
KOBİ dışı işletme kredileri |
%2 |
%2,5 |
KOBİ'lere kullandırılan Türk lirası kredilerinde sekiz haftalık büyüme sınırı yüzde 5'ten yüzde 5,5'e çıkarılırken, KOBİ dışındaki işletmelere verilen Türk lirası kredilerinde sınır yüzde 2'den yüzde 2,5'e yükseltildi.
Bu değişiklikle küçük ve orta ölçekli işletmelerin yanı sıra daha büyük işletmelerin de kredi büyüme alanı genişletilmiş oldu. İşletmelerin yatırım, üretim ve işletme sermayesi ihtiyaçları için finansmana ulaşma imkânının artması hedefleniyor.
Bankalara zorunlu karşılık desteği de verildi
TCMB'nin açıkladığı bir diğer değişiklik ise zorunlu karşılık uygulamasına ilişkin oldu. Bankaların ve finansman şirketlerinin bir yıldan uzun vadeli Türk lirası ve yabancı para cinsinden mevduat dışı yükümlülükleri için tesis ettikleri zorunlu karşılıklara Türk lirası cinsinden faiz veya telafi ödemesi yapılmasına karar verildi.
Bu düzenlemeyle belirlenen yükümlülükler için Merkez Bankası nezdinde tutulan zorunlu karşılıklara ödeme yapılmasının önü açıldı.
Karar vatandaşın lehine mi, aleyhine mi?
Merkez Bankası'nın kredi büyüme sınırlarını yükseltmesi, ilk aşamada kredi kullanmak isteyen vatandaşlar ve finansmana ihtiyaç duyan işletmeler açısından olumlu bir gelişme olarak değerlendirilebilir. Bankaların kredi kullandırma alanının genişlemesi, krediye ulaşmakta zorlanan kesimler için yeni imkânlar oluşturabilir.
Öte yandan kredi kullanımının artması, piyasadaki tüketim ve harcamaları da hareketlendirebilir. Bu durum ekonomik faaliyetleri destekleyebileceği gibi, talebin aşırı yükselmesi halinde enflasyon üzerinde baskı oluşturma riski de taşıyor.
Vatandaş açısından dikkat edilmesi gereken nokta ise daha fazla kredi imkânının daha ucuz borçlanma anlamına gelmemesi. Faiz oranları yüksek kaldığı sürece krediye erişimin kolaylaşması, borçlanma maliyetini kendiliğinden azaltmayacak.
Merkez Bankası'nın yeni düzenlemesiyle bankaların kredi büyümesine yönelik sınırlamalar bir miktar gevşetilirken, vatandaşların krediye erişiminin nasıl etkileneceği ve bankaların bu değişikliği kredi kampanyalarına yansıtıp yansıtmayacağı önümüzdeki dönemde belli olacak.